Payment Tips- क्यूआर कोड या मोबाइल नंबर, दोनों में क्या हैं अंतर, आइए जानें
दोस्तो आज के आधुनिक युग में पैसों का लेन देन पूरा ऑनलाइन हो गया हैं, लोकल दुकानों पर खरीदारी करने से लेकर दोस्तों और परिवार को पैसे भेजने तक, लोग अपने बैंक अकाउंट से सीधे पैसे ट्रांसफर करने के लिए QR कोड और मोबाइल नंबर का इस्तेमाल करते हैं। लेकिन दोनों तरीके डिजिटल पेमेंट को तेज़ और आसान बनाते हैं, लेकिन वे अलग-अलग तरह से काम करते हैं और उनमें अलग-अलग जोखिम होते हैं। आइए जानते हैं दोनों में अंतर-
1. पेमेंट के ये दोनों तरीके कैसे काम करते हैं?
QR कोड पेमेंट: QR कोड में पेमेंट से जुड़ी जानकारी होती है, जैसे UPI ID या अन्य विवरण, जिनका इस्तेमाल पेमेंट ऐप पाने वाले की पहचान करने के लिए करता है। जब आप कोड स्कैन करते हैं, तो ऐप आगे बढ़ने से पहले पुष्टि के लिए पाने वाले की पेमेंट जानकारी दिखाता है।
मोबाइल नंबर पेमेंट: जब आप UPI ऐप में मोबाइल नंबर डालते हैं, तो सिस्टम पाने वाले या उस नंबर से जुड़ी UPI ID की पहचान करने की कोशिश करता है। इसके बाद पेमेंट करने से पहले पुष्टि के लिए उपलब्ध जानकारी दिखाई जाती है।
दोनों तरीकों से आप पाने वाले के बैंक अकाउंट नंबर और IFSC कोड की ज़रूरत के बिना डिजिटल रूप से पैसे ट्रांसफर कर सकते हैं।
2. कौन सा तरीका तेज़ और ज़्यादा सुविधाजनक है?
QR कोड पेमेंट दुकानों, रेस्तरां, सुपरमार्केट और अन्य व्यवसायों में विशेष रूप से सुविधाजनक होते हैं। आप बस दिखाए गए कोड को स्कैन करते हैं, ज़रूरत पड़ने पर राशि डालते हैं, पाने वाले की पुष्टि करते हैं और ट्रांज़ैक्शन पूरा करते हैं।
मोबाइल नंबर-आधारित पेमेंट तब ज़्यादा व्यावहारिक हो सकते हैं जब आप दोस्तों, रिश्तेदारों या अन्य लोगों को पैसे भेज रहे हों जिनकी रजिस्टर्ड पेमेंट जानकारी आप जानते हैं।
कौन सा विकल्प ज़्यादा सुविधाजनक है, यह स्थिति और आपके पास उपलब्ध पेमेंट जानकारी पर निर्भर करता है।
3. किस तरीके में गलत व्यक्ति को पैसे भेजने का जोखिम कम होता है?
अगर पाने वाले की जानकारी की पुष्टि नहीं की जाती है, तो दोनों तरीकों से गलत ट्रांसफर हो सकता है।
QR कोड पेमेंट: गलत, बदले हुए या धोखाधड़ी वाले QR कोड को स्कैन करने से आपका पेमेंट किसी ऐसे व्यक्ति को जा सकता है जिसे आप पैसे नहीं भेजना चाहते थे।
मोबाइल नंबर से पेमेंट: गलत नंबर डालने या दिखाए गए नतीजों में से गलत व्यक्ति को चुनने पर पैसे किसी और को भेजे जा सकते हैं।
इसलिए, कोई भी तरीका अपने आप में पूरी तरह सुरक्षित नहीं है। सबसे ज़रूरी सावधानी यह है कि ट्रांज़ैक्शन को मंज़ूरी देने से पहले कन्फर्मेशन स्क्रीन पर पाने वाले का नाम और पेमेंट की जानकारी ज़रूर देख लें।
4. UPI पेमेंट के लिए ज़रूरी सुरक्षा नियम
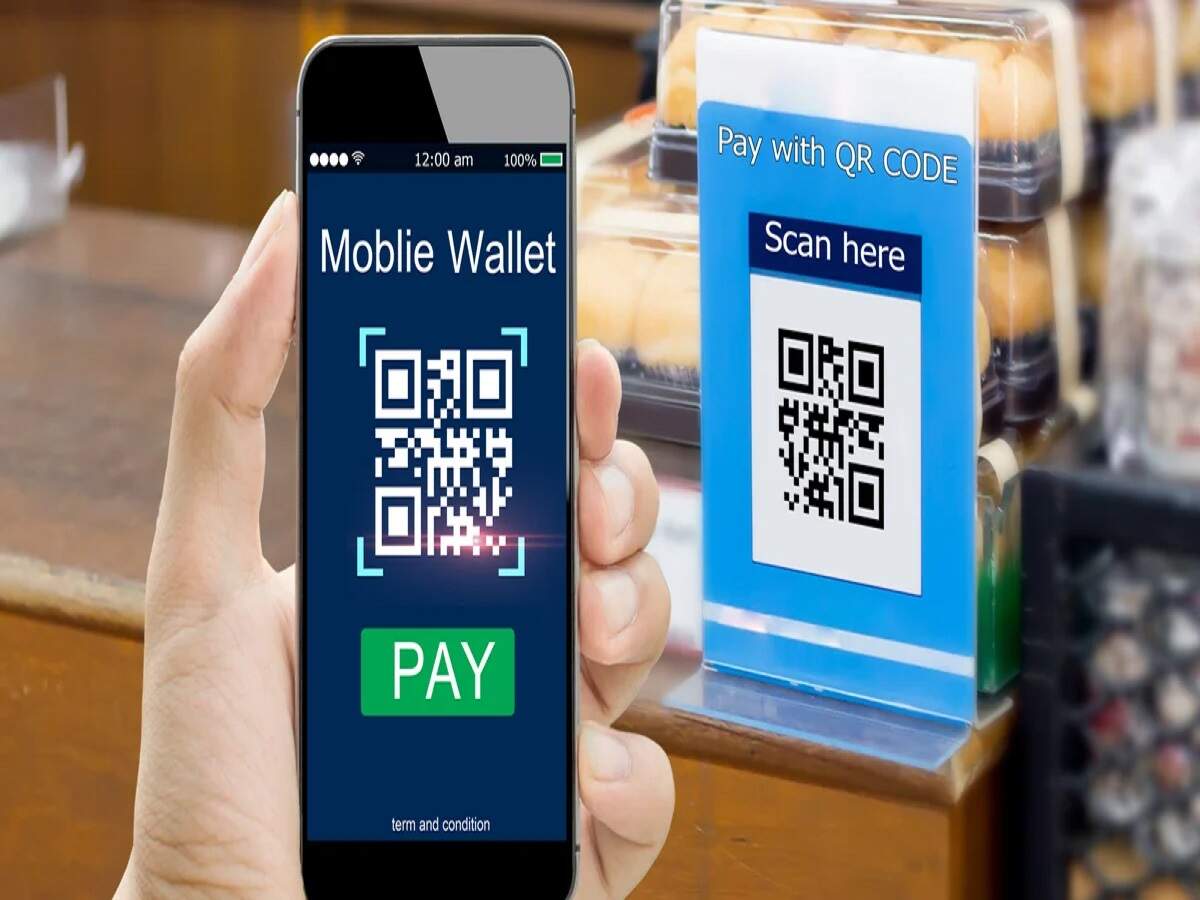
पाने वाले का नाम वेरिफ़ाई करें: ट्रांसफ़र कन्फर्म करने से पहले हमेशा अपने पेमेंट ऐप पर दिखाए गए नाम को चेक करें।
QR कोड ध्यान से चेक करें: भरोसेमंद सोर्स से ही QR कोड स्कैन करें और अगर कोड के साथ छेड़छाड़ या उसे बदला हुआ लगे, तो सावधान रहें।
अपना UPI PIN कभी शेयर न करें: अपना PIN, OTP या बैंकिंग से जुड़ी कोई भी गोपनीय जानकारी किसी को न बताएं।
याद रखें कि पैसे पाने के लिए UPI PIN की ज़रूरत नहीं होती: पेमेंट पाने के लिए आपको अपना PIN डालने की ज़रूरत नहीं है। अगर कोई पैसे पाने के लिए आपसे PIN डालने को कहे, तो उस रिक्वेस्ट को संदिग्ध मानें।
अज्ञात पेमेंट रिक्वेस्ट से बचें: कलेक्ट रिक्वेस्ट या पेमेंट मैंडेट को तब तक मंज़ूरी न दें जब तक आप उन्हें समझ न लें और मंज़ूरी न देना चाहें।
अमाउंट को दोबारा चेक करें: अपना PIN डालने से पहले कन्फर्म कर लें कि स्क्रीन पर दिख रहा अमाउंट सही है।
ऑफिशियल पेमेंट ऐप का इस्तेमाल करें: अपने UPI ऐप को अपडेट रखें और संदिग्ध लिंक पर क्लिक करने या अनजान ऐप इंस्टॉल करने से बचें।
5. अगर UPI ट्रांज़ैक्शन में कोई गड़बड़ हो जाए तो क्या करें?
अगर पैसे गलत व्यक्ति को ट्रांसफ़र हो जाएं या आपको किसी धोखाधड़ी वाले ट्रांज़ैक्शन का शक हो, तो अपने बैंक से संपर्क करें और जल्द से जल्द पेमेंट ऐप के ज़रिए समस्या की रिपोर्ट करें।
भारत में साइबर धोखाधड़ी के शक होने पर, तुरंत नेशनल साइबरक्राइम हेल्पलाइन नंबर 1930 पर कॉल करें और ऑफिशियल
नेशनल साइबर क्राइम रिपोर्टिंग पोर्टल
के ज़रिए शिकायत दर्ज करें।
घटना की रिपोर्ट करते समय ट्रांज़ैक्शन ID, पेमेंट की जानकारी और संबंधित मैसेज अपने पास रखें।