Home Loan- होम लोन कौनसा सही होता हैं फिक्स्ड, फ्लोटिंग या हाइब्रिड
दोस्तो दुनिया का हर इंसान चाहता हैं कि उसका एक घर हो, लेकिन आज की इस महंगाई में ऐसा कर पाना मुश्किल हैं, ऐसे में लोग घर बनाने के लिए होम लोन लेते हैं, ऐसे में होम लोन लेते समय केवल लोन की राशि और CIBIL स्कोर पर ध्यान देना पर्याप्त नहीं है। होम लोन की ब्याज दर का प्रकार भी आपकी EMI और भविष्य के खर्चों पर बड़ा असर डाल सकता है।
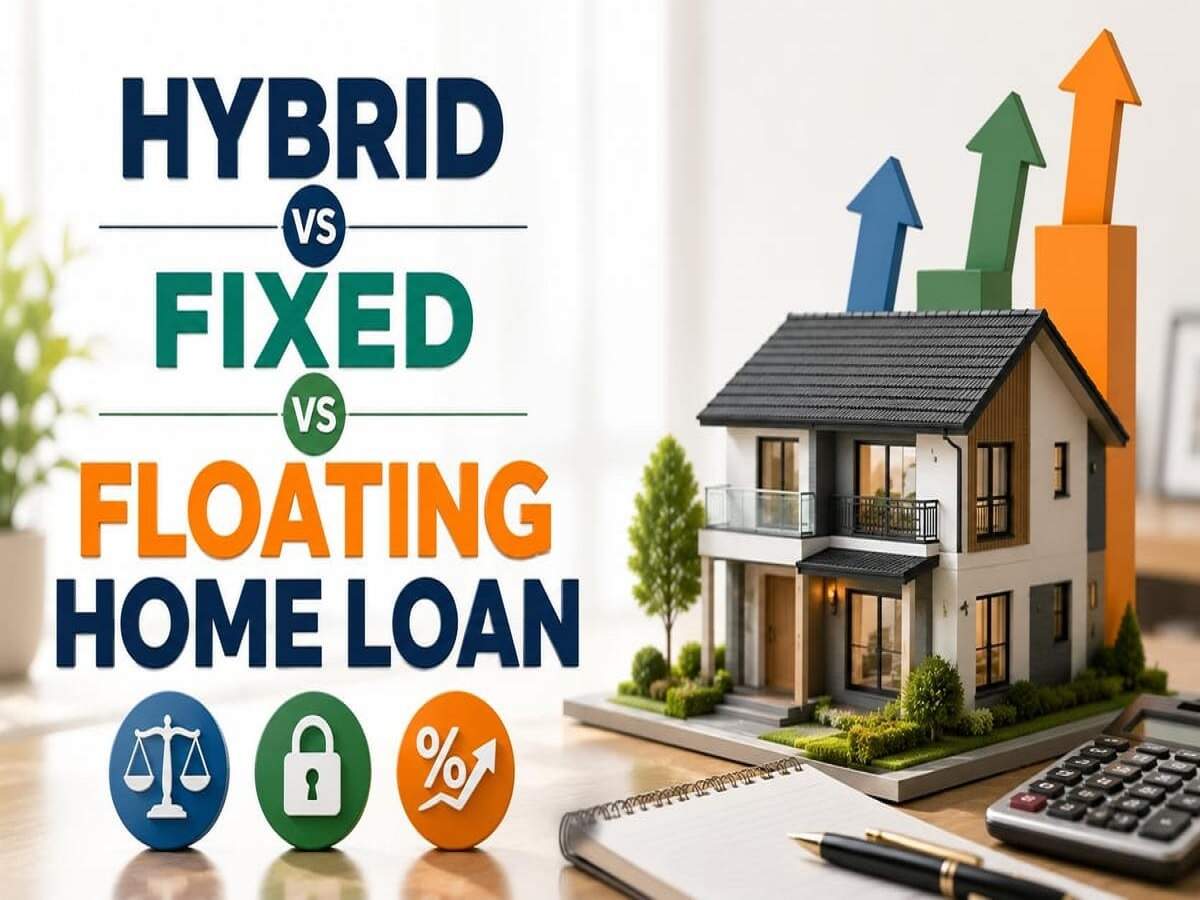
बैंक आमतौर पर ग्राहकों को Fixed Rate, Floating Rate और Hybrid Rate जैसे विकल्प देते हैं। तीनों के अपने फायदे और जोखिम हैं। आइए जानते हैं कैसे-
1. Fixed Home Loan क्या होता है?
Fixed Rate Home Loan में ब्याज दर एक तय अवधि या, संबंधित ऋण की शर्तों के अनुसार, पूरी अवधि के लिए स्थिर रहती है।
बाजार की ब्याज दर बढ़ने पर आपकी तय दर पर तुरंत असर नहीं पड़ता।
EMI में अचानक बढ़ोतरी का जोखिम कम रहता है।
भविष्य के बजट और मासिक खर्च की योजना बनाना आसान होता है।
उदाहरण के लिए, यदि आपकी तय ब्याज दर 8.5% है और बाद में बाजार दर 9.5% हो जाती है, तो आपकी लागू तय दर के अनुसार भुगतान जारी रह सकता है।
हालांकि, लोन लेने से पहले यह जरूर जांचें कि Fixed Rate वास्तव में पूरी अवधि के लिए है या केवल शुरुआती कुछ वर्षों के लिए।
2. Floating Home Loan क्या होता है?
Floating Rate Home Loan में ब्याज दर समय के साथ बदल सकती है। इसकी दर संबंधित benchmark और बैंक की शर्तों के अनुसार बदलती है तथा RBI की मौद्रिक नीति और repo rate में बदलाव का अप्रत्यक्ष प्रभाव पड़ सकता है।
ब्याज दर घटने पर EMI कम हो सकती है या लोन की अवधि घट सकती है।
ब्याज दर बढ़ने पर EMI या लोन की अवधि बढ़ सकती है।
Floating-rate loans अक्सर fixed-rate विकल्पों की तुलना में प्रतिस्पर्धी दर पर उपलब्ध हो सकते हैं, लेकिन यह बैंक और समय के अनुसार अलग-अलग होता है।
पात्र individual borrowers के floating-rate loans पर prepayment/foreclosure charges के संबंध में RBI के नियम लागू होते हैं।
इसका सबसे बड़ा पहलू यह है कि भविष्य की EMI का अनुमान पूरी तरह निश्चित नहीं रहता।
3. Hybrid Home Loan क्या होता है?
Hybrid Home Loan में Fixed और Floating दोनों ब्याज दरों का संयोजन होता है।
शुरुआत के कुछ वर्षों में ब्याज दर fixed रह सकती है।
तय अवधि समाप्त होने के बाद लोन floating rate पर चला जाता है।
शुरुआती अवधि में EMI में उतार-चढ़ाव का जोखिम कम हो सकता है।
Fixed period समाप्त होने के बाद ब्याज दर बदलने से EMI या लोन की अवधि प्रभावित हो सकती है।
ऐसे लोन में यह समझना बेहद जरूरी है कि fixed-rate period कितने समय का है और उसके बाद कौन-सा benchmark लागू होगा।
Home Loan लेते समय किन बातों का ध्यान रखें?
होम लोन चुनते समय केवल शुरुआती ब्याज दर देखकर फैसला न करें। इन बातों को भी ध्यान में रखें:
CIBIL Score: अच्छा credit profile बेहतर loan terms पाने में मदद कर सकता है।
Interest Rate: ब्याज दर के साथ यह भी देखें कि वह fixed है, floating है या hybrid।
EMI क्षमता: EMI आपकी मासिक आय और अन्य खर्चों के अनुरूप होनी चाहिए।
Loan Tenure: लंबी अवधि से EMI कम हो सकती है, लेकिन कुल ब्याज भुगतान बढ़ सकता है।
Prepayment Rules: समय से पहले लोन चुकाने की शर्तों और शुल्क को समझें।
Future Income: भविष्य में आपकी आय और खर्चों में संभावित बदलाव को ध्यान में रखें।
Loan Agreement: ब्याज दर reset, benchmark, spread और अन्य charges की शर्तें ध्यान से पढ़ें।