Bank Account – 18 साल से कम उम्र के बच्चों का खुल सकता हैं बैंक अकाउंट, जानिए पूरा नियम

 
Bank Account – 18 साल से कम उम्र के बच्चों का खुल सकता हैं बैंक अकाउंट, जानिए पूरा नियम दोस्तो आज की आधुनिक दुनिया में लेन-देन ऑनलाइन हो गया हैं, लेकिन बात जब बचत की आती हैं, तो अक्सर माता-पिता अपने बच्चों में बचत की आदत डालने और भविष्य के खर्चों (जैसे पढ़ाई-लिखाई) के लिए पैसे जमा करने के मकसद से उनके लिए बैंक खाते खुलवाते हैं। लेकिन क्या भारत में 18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं। तो आइए जानते हैं इसका उत्तर-  इसका जवाब है हाँ, नाबालिगों के अपने बैंक खाते हो सकते हैं। रिज़र्व बैंक ऑफ़ इंडिया (RBI) बैंकों को नाबालिगों के लिए बचत खाते (savings accounts) खोलने की इजाज़त देता है, बशर्ते वे लागू गाइडलाइंस और बैंक की पॉलिसी का पालन करें। इन खातों को चलाने के नियम बच्चे की उम्र के हिसाब से अलग-अलग हो सकते हैं। यहाँ नाबालिगों के लिए बैंक खाता खोलने, बैंकिंग सुविधाओं, ज़रूरी डॉक्यूमेंट्स और बच्चे के 18 साल का होने पर ज़रूरी बदलावों के बारे में माता-पिता के लिए ज़रूरी जानकारी दी गई है। नाबालिगों के बैंक खातों के बारे में मुख्य बातें 18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं। 10 साल से कम उम्र के बच्चों के मामले में, आमतौर पर खाता चलाने के लिए माता-पिता या कानूनी अभिभावक (legal guardian) की ज़रूरत होती है। 10 साल और उससे ज़्यादा उम्र के बच्चों को बैंक की पॉलिसी के आधार पर अपने खाते खुद चलाने की इजाज़त मिल सकती है। बैंक की शर्तों के आधार पर ATM कार्ड, इंटरनेट बैंकिंग और चेक जैसी सुविधाएँ मिल सकती हैं। नाबालिगों के बचत खातों के लिए आमतौर पर ओवरड्राफ़्ट सुविधा नहीं मिलती है। खाताधारक के 18 साल का होने पर खाते की जानकारी और KYC डॉक्यूमेंट्स को अपडेट करना ज़रूरी होता है। 1. क्या 18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं? हाँ, भारत में 18 साल से कम उम्र के बच्चे बचत खाता खुलवा सकते हैं। इन खातों को आमतौर पर नाबालिगों के बैंक खाते (minor bank accounts) कहा जाता है और इन्हें इस तरह से बनाया गया है कि बच्चे कम उम्र से ही फ़ाइनेंशियल डिसिप्लिन (वित्तीय अनुशासन) सीख सकें।  माता-पिता या कानूनी अभिभावक बच्चे की तरफ़ से खाता खुलवा सकते हैं। इस खाते का इस्तेमाल तोहफ़े, पॉकेट मनी या अन्य मंज़ूर जमा राशि के तौर पर मिले पैसे को बचाने के लिए किया जा सकता है। 2. 10 साल से कम और उससे ज़्यादा उम्र के बच्चों के लिए क्या नियम हैं? नाबालिगों के बैंक खातों से जुड़े नियम आमतौर पर इस बात पर निर्भर करते हैं कि बच्चा 10 साल से कम उम्र का है या उससे ज़्यादा उम्र का। 10 साल से कम उम्र के बच्चों के लिए: आम तौर पर माता-पिता या कानूनी अभिभावक बच्चे की तरफ़ से अकाउंट खोलते और चलाते हैं।  10 साल और उससे ज़्यादा उम्र के बच्चों के लिए:  बैंक अपनी पॉलिसी के आधार पर बच्चों को खुद से सेविंग्स अकाउंट खोलने और चलाने की इजाज़त दे सकते हैं। बैंक बच्चे की उम्र और अकाउंट के प्रकार के आधार पर ट्रांज़ैक्शन की सीमा और सुरक्षा के दूसरे उपाय तय कर सकता है। अप्लाई करने से पहले माता-पिता को अपने चुने हुए बैंक की खास ज़रूरतों के बारे में पता कर लेना चाहिए। 3. क्या नाबालिगों के लिए ATM कार्ड और इंटरनेट बैंकिंग की सुविधा है? कुछ बैंक नाबालिग अकाउंट होल्डर्स, खासकर 10 साल और उससे ज़्यादा उम्र के बच्चों को अतिरिक्त बैंकिंग सुविधाएँ देते हैं। बैंक की पॉलिसी के आधार पर, इन सुविधाओं में ये शामिल हो सकते हैं: ATM या डेबिट कार्ड। इंटरनेट बैंकिंग। मोबाइल बैंकिंग। चेक बुक। सीमित निकासी और ट्रांज़ैक्शन की सुविधाएँ। ये सेवाएँ हर नाबालिग अकाउंट के साथ अपने-आप नहीं मिलती हैं। कम उम्र के अकाउंट होल्डर्स की सुरक्षा के लिए बैंक निकासी, खर्च, ऑनलाइन ट्रांज़ैक्शन और दूसरी बैंकिंग गतिविधियों पर रोक लगा सकते हैं। क्या नाबालिग अपने अकाउंट बैलेंस से ज़्यादा पैसे निकाल सकते हैं? आम तौर पर, नाबालिगों के सेविंग्स अकाउंट में ओवरड्राफ्ट की सुविधा नहीं मिलती है। इसका मतलब है कि अकाउंट होल्डर आम तौर पर उपलब्ध बैलेंस से ज़्यादा पैसे नहीं निकाल या खर्च नहीं कर सकते।  4. जब बच्चा 18 साल का हो जाता है तो क्या होता है? जब नाबालिग अकाउंट होल्डर 18 साल का हो जाता है, तो अकाउंट अपने-आप बंद नहीं होता है। इसके बजाय, बैंक को अकाउंट को अपडेट करना होता है ताकि कस्टमर के बालिग होने की जानकारी उसमें शामिल हो सके। अकाउंट होल्डर को ये औपचारिकताएँ पूरी करनी पड़ सकती हैं: नए सिग्नेचर (हस्ताक्षर) जमा करना। अपडेट किए गए 'नो योर कस्टमर' (KYC) डॉक्यूमेंट्स देना। PAN की जानकारी या बैंक द्वारा माँगे गए दूसरे डॉक्यूमेंट्स जमा करना। बैंक द्वारा माँगी गई कोई भी अतिरिक्त वेरिफिकेशन प्रक्रिया पूरी करना। बैंक अकाउंट चलाने के निर्देशों और सुविधाओं की समीक्षा भी कर सकता है। ज़रूरी औपचारिकताएँ पूरी करने और बैंकिंग सेवाओं का बिना रुकावट इस्तेमाल जारी रखने के लिए कस्टमर्स को 18 साल का होने के तुरंत बाद अपने बैंक से संपर्क करना चाहिए। 5. नाबालिग का बैंक अकाउंट खोलने के लिए कौन से डॉक्यूमेंट्स चाहिए? ज़रूरी डॉक्यूमेंट्स बैंक, अकाउंट के प्रकार और बच्चे की उम्र के आधार पर अलग-अलग हो सकते हैं। आमतौर पर मांगे जाने वाले डॉक्यूमेंट्स में ये शामिल हैं: बच्चे की उम्र का सबूत: जन्म प्रमाण पत्र या उम्र की पुष्टि करने वाला कोई अन्य मान्य डॉक्यूमेंट। बच्चे की पहचान के डॉक्यूमेंट: बैंक में अकाउंट खोलने और KYC प्रक्रियाओं के तहत ज़रूरी डॉक्यूमेंट। माता-पिता या अभिभावक की पहचान का सबूत: जैसे PAN कार्ड या आधार कार्ड, जहाँ भी ये मान्य और लागू हों। पते का सबूत: बैंक की ज़रूरत के अनुसार माता-पिता, अभिभावक या बच्चे के डॉक्यूमेंट। फ़ोटो: पासपोर्ट साइज़ की फ़ोटो, अगर ज़रूरी हो। अतिरिक्त फ़ॉर्म: अकाउंट खोलने के फ़ॉर्म, अभिभावक की घोषणा और बैंक द्वारा बताए गए अन्य डॉक्यूमेंट।
दोस्तो आज की आधुनिक दुनिया में लेन-देन ऑनलाइन हो गया हैं, लेकिन बात जब बचत की आती हैं, तो अक्सर माता-पिता अपने बच्चों में बचत की आदत डालने और भविष्य के खर्चों (जैसे पढ़ाई-लिखाई) के लिए पैसे जमा करने के मकसद से उनके लिए बैंक खाते खुलवाते हैं। लेकिन क्या भारत में 18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं। तो आइए जानते हैं इसका उत्तर-

इसका जवाब है हाँ, नाबालिगों के अपने बैंक खाते हो सकते हैं। रिज़र्व बैंक ऑफ़ इंडिया (RBI) बैंकों को नाबालिगों के लिए बचत खाते (savings accounts) खोलने की इजाज़त देता है, बशर्ते वे लागू गाइडलाइंस और बैंक की पॉलिसी का पालन करें। इन खातों को चलाने के नियम बच्चे की उम्र के हिसाब से अलग-अलग हो सकते हैं।
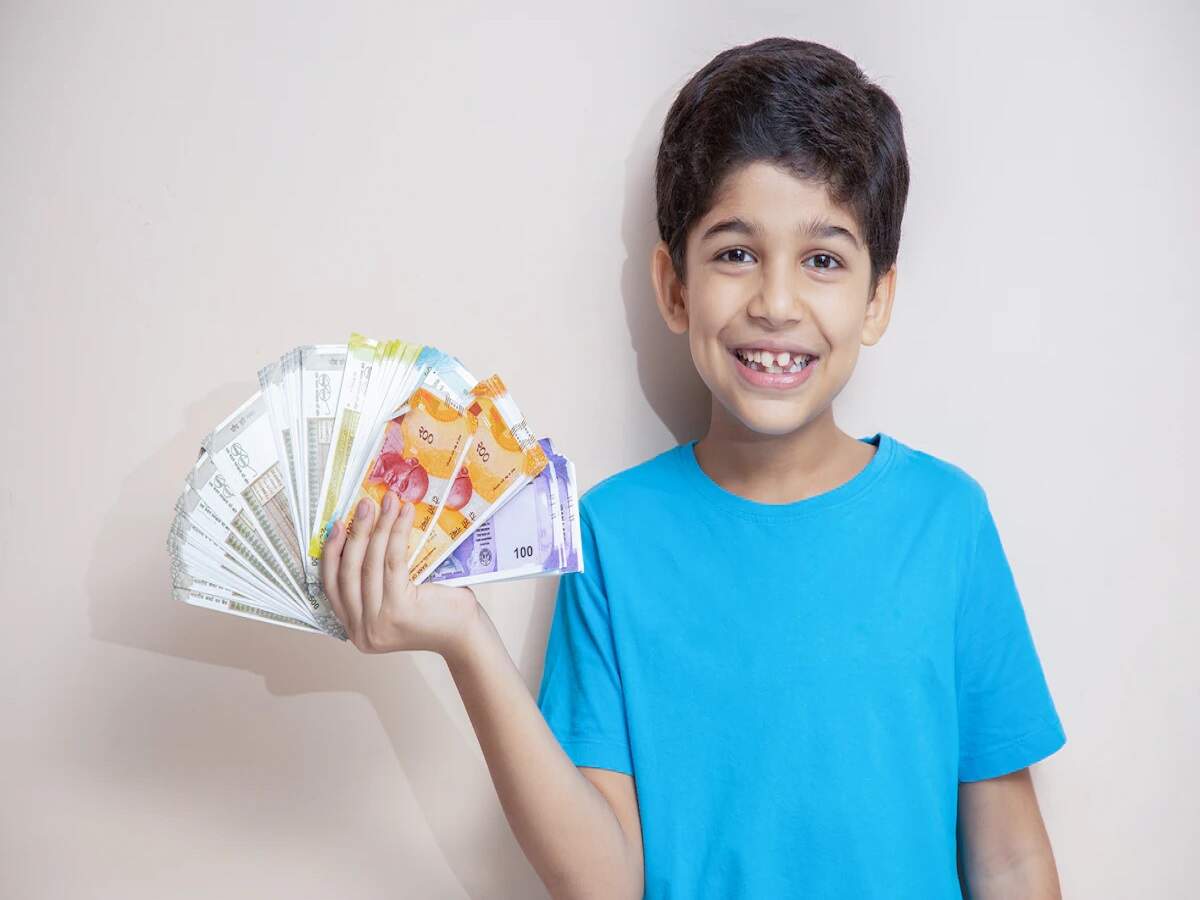
Bank Account – Children under the age of 18 can open a bank account; know the complete rules.

यहाँ नाबालिगों के लिए बैंक खाता खोलने, बैंकिंग सुविधाओं, ज़रूरी डॉक्यूमेंट्स और बच्चे के 18 साल का होने पर ज़रूरी बदलावों के बारे में माता-पिता के लिए ज़रूरी जानकारी दी गई है।

नाबालिगों के बैंक खातों के बारे में मुख्य बातें

18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं।

10 साल से कम उम्र के बच्चों के मामले में, आमतौर पर खाता चलाने के लिए माता-पिता या कानूनी अभिभावक (legal guardian) की ज़रूरत होती है।

10 साल और उससे ज़्यादा उम्र के बच्चों को बैंक की पॉलिसी के आधार पर अपने खाते खुद चलाने की इजाज़त मिल सकती है।

बैंक की शर्तों के आधार पर ATM कार्ड, इंटरनेट बैंकिंग और चेक जैसी सुविधाएँ मिल सकती हैं।

नाबालिगों के बचत खातों के लिए आमतौर पर ओवरड्राफ़्ट सुविधा नहीं मिलती है।

खाताधारक के 18 साल का होने पर खाते की जानकारी और KYC डॉक्यूमेंट्स को अपडेट करना ज़रूरी होता है।

1. क्या 18 साल से कम उम्र के बच्चे बैंक खाता खुलवा सकते हैं?

हाँ, भारत में 18 साल से कम उम्र के बच्चे बचत खाता खुलवा सकते हैं। इन खातों को आमतौर पर नाबालिगों के बैंक खाते (minor bank accounts) कहा जाता है और इन्हें इस तरह से बनाया गया है कि बच्चे कम उम्र से ही फ़ाइनेंशियल डिसिप्लिन (वित्तीय अनुशासन) सीख सकें।
Bank Account – Children under the age of 18 can open a bank account; know the complete rules.

माता-पिता या कानूनी अभिभावक बच्चे की तरफ़ से खाता खुलवा सकते हैं। इस खाते का इस्तेमाल तोहफ़े, पॉकेट मनी या अन्य मंज़ूर जमा राशि के तौर पर मिले पैसे को बचाने के लिए किया जा सकता है।

2. 10 साल से कम और उससे ज़्यादा उम्र के बच्चों के लिए क्या नियम हैं?

नाबालिगों के बैंक खातों से जुड़े नियम आमतौर पर इस बात पर निर्भर करते हैं कि बच्चा 10 साल से कम उम्र का है या उससे ज़्यादा उम्र का। 10 साल से कम उम्र के बच्चों के लिए: आम तौर पर माता-पिता या कानूनी अभिभावक बच्चे की तरफ़ से अकाउंट खोलते और चलाते हैं।

10 साल और उससे ज़्यादा उम्र के बच्चों के लिए:

बैंक अपनी पॉलिसी के आधार पर बच्चों को खुद से सेविंग्स अकाउंट खोलने और चलाने की इजाज़त दे सकते हैं। बैंक बच्चे की उम्र और अकाउंट के प्रकार के आधार पर ट्रांज़ैक्शन की सीमा और सुरक्षा के दूसरे उपाय तय कर सकता है।

अप्लाई करने से पहले माता-पिता को अपने चुने हुए बैंक की खास ज़रूरतों के बारे में पता कर लेना चाहिए।

3. क्या नाबालिगों के लिए ATM कार्ड और इंटरनेट बैंकिंग की सुविधा है?

कुछ बैंक नाबालिग अकाउंट होल्डर्स, खासकर 10 साल और उससे ज़्यादा उम्र के बच्चों को अतिरिक्त बैंकिंग सुविधाएँ देते हैं। बैंक की पॉलिसी के आधार पर, इन सुविधाओं में ये शामिल हो सकते हैं:

ATM या डेबिट कार्ड।

इंटरनेट बैंकिंग।

मोबाइल बैंकिंग।

चेक बुक।

सीमित निकासी और ट्रांज़ैक्शन की सुविधाएँ।

ये सेवाएँ हर नाबालिग अकाउंट के साथ अपने-आप नहीं मिलती हैं। कम उम्र के अकाउंट होल्डर्स की सुरक्षा के लिए बैंक निकासी, खर्च, ऑनलाइन ट्रांज़ैक्शन और दूसरी बैंकिंग गतिविधियों पर रोक लगा सकते हैं।

क्या नाबालिग अपने अकाउंट बैलेंस से ज़्यादा पैसे निकाल सकते हैं?

आम तौर पर, नाबालिगों के सेविंग्स अकाउंट में ओवरड्राफ्ट की सुविधा नहीं मिलती है। इसका मतलब है कि अकाउंट होल्डर आम तौर पर उपलब्ध बैलेंस से ज़्यादा पैसे नहीं निकाल या खर्च नहीं कर सकते।

4. जब बच्चा 18 साल का हो जाता है तो क्या होता है?

जब नाबालिग अकाउंट होल्डर 18 साल का हो जाता है, तो अकाउंट अपने-आप बंद नहीं होता है। इसके बजाय, बैंक को अकाउंट को अपडेट करना होता है ताकि कस्टमर के बालिग होने की जानकारी उसमें शामिल हो सके।

अकाउंट होल्डर को ये औपचारिकताएँ पूरी करनी पड़ सकती हैं:

नए सिग्नेचर (हस्ताक्षर) जमा करना।

अपडेट किए गए 'नो योर कस्टमर' (KYC) डॉक्यूमेंट्स देना।

PAN की जानकारी या बैंक द्वारा माँगे गए दूसरे डॉक्यूमेंट्स जमा करना।

बैंक द्वारा माँगी गई कोई भी अतिरिक्त वेरिफिकेशन प्रक्रिया पूरी करना।

बैंक अकाउंट चलाने के निर्देशों और सुविधाओं की समीक्षा भी कर सकता है। ज़रूरी औपचारिकताएँ पूरी करने और बैंकिंग सेवाओं का बिना रुकावट इस्तेमाल जारी रखने के लिए कस्टमर्स को 18 साल का होने के तुरंत बाद अपने बैंक से संपर्क करना चाहिए।

5. नाबालिग का बैंक अकाउंट खोलने के लिए कौन से डॉक्यूमेंट्स चाहिए?

ज़रूरी डॉक्यूमेंट्स बैंक, अकाउंट के प्रकार और बच्चे की उम्र के आधार पर अलग-अलग हो सकते हैं। आमतौर पर मांगे जाने वाले डॉक्यूमेंट्स में ये शामिल हैं:

बच्चे की उम्र का सबूत: जन्म प्रमाण पत्र या उम्र की पुष्टि करने वाला कोई अन्य मान्य डॉक्यूमेंट।

बच्चे की पहचान के डॉक्यूमेंट: बैंक में अकाउंट खोलने और KYC प्रक्रियाओं के तहत ज़रूरी डॉक्यूमेंट।

माता-पिता या अभिभावक की पहचान का सबूत: जैसे PAN कार्ड या आधार कार्ड, जहाँ भी ये मान्य और लागू हों।

पते का सबूत: बैंक की ज़रूरत के अनुसार माता-पिता, अभिभावक या बच्चे के डॉक्यूमेंट।

फ़ोटो: पासपोर्ट साइज़ की फ़ोटो, अगर ज़रूरी हो।

अतिरिक्त फ़ॉर्म: अकाउंट खोलने के फ़ॉर्म, अभिभावक की घोषणा और बैंक द्वारा बताए गए अन्य डॉक्यूमेंट।